Partir plusieurs mois : que faire de ses assurances
Partir plusieurs mois ne suspend aucun contrat : primes et obligations continuent de courir. Les assurances long voyage concernent donc aussi le quotidien laissé en France, de l’habitation à la voiture en passant par la complémentaire santé. Chaque contrat se garde, s’allège ou se résilie, mais l’assurance du locataire et la responsabilité civile auto restent obligatoires.
Assurances long voyage : faire l’inventaire de ses contrats
Le premier réflexe tient en une liste. Rassemblez vos conditions particulières, vos derniers avis d’échéance et vos attestations, puis notez pour chaque contrat sa date anniversaire, son mode de paiement et ce qu’il couvre réellement pendant votre absence. Un prélèvement mensuel qui tombe pendant que vous traversez un autre continent reste un prélèvement : mieux vaut savoir à l’avance s’il protège encore quelque chose d’utile.
Les contrats à passer en revue sont presque toujours les mêmes :
- l’assurance du logement, qu’il reste vide, soit prêté, sous-loué ou rendu ;
- l’assurance du véhicule, qu’il dorme au garage, reste chez un proche ou parte avec vous ;
- la complémentaire santé individuelle, à relire au regard des soins hors de France ;
- les contrats annexes : protection juridique, assurance du téléphone, garantie des accidents de la vie, prévoyance ;
- les garanties d’une carte bancaire, propres à chaque établissement.
Cet inventaire sert aussi le budget : une prime devenue sans objet pèse sur la trésorerie du voyage comme un loyer, un poste fixe facile à repérer quand vous cherchez à tenir votre budget sur la route.
Garder, alléger ou arrêter : trois options par contrat
Chaque contrat appelle l’une de trois décisions. Le bon choix dépend moins de la durée du voyage que de ce qui reste exposé en votre absence.
- Garder à l’identique : le logement reste meublé et visité de temps en temps, la voiture sert à un proche, la complémentaire couvre déjà l’étranger.
- Alléger : certains contrats acceptent une formule réduite ou le retrait de quelques garanties, à condition de le convenir par écrit avec l’assureur.
- Arrêter : un logement rendu, un véhicule vendu ou une complémentaire remplacée par un contrat mieux adapté justifient une résiliation.
Deux limites cadrent ce choix. Tant que le bail court, le locataire doit rester assuré pour ses risques locatifs. Et une voiture en état de rouler garde au minimum sa responsabilité civile, même immobilisée. Avant de toucher au reste, une relecture attentive évite de supprimer la seule couverture vraiment utile.
Relire les garanties avant de modifier quoi que ce soit
Alléger un contrat sans savoir ce qu’il couvre revient à avancer à l’aveugle. La relecture porte sur l’étendue des garanties, les exclusions, les franchises et plafonds.
Un classement public des assureurs propose justement une grille de ce type. Pixbid rassemble sur cet observatoire un tableau organisé par famille de contrats, dont l’auto, l’habitation et la complémentaire santé, qui indique pour chacune les critères à examiner d’abord et le point de vigilance principal, ainsi qu’une double lecture des assureurs : selon leur exposition sur la page ou selon les clics que leur donnent les visiteurs. Pour un voyageur qui révise trois contrats d’un coup, cette entrée par besoin fait gagner un temps précieux, et la double lecture aide à repérer les noms qui reviennent avant d’ouvrir leurs conditions générales.
Appliquée à un départ de plusieurs mois, cette relecture se fait avec vos propres documents sous les yeux. Notez les clauses qui parlent d’absence, d’inoccupation ou d’usage du véhicule, puis appelez votre assureur avec cette liste. Une réponse écrite vaut mieux qu’un accord donné au téléphone, surtout si un sinistre survient pendant que vous êtes à l’autre bout du monde.
Logement vide, prêté ou sous-loué : l’assurance habitation
Vide, prêté, sous-loué ou rendu : le sort du logement pendant le voyage décide de la couverture à garder.
Ce que change une longue absence
La plupart des contrats d’assurance habitation encadrent l’inoccupation. Les conditions générales fixent souvent une durée d’absence au-delà de laquelle la garantie vol se réduit, se suspend ou exige des précautions : volets fermés, serrures renforcées, eau coupée. Cette durée varie selon les contrats : retrouvez-la noir sur blanc avant de partir.
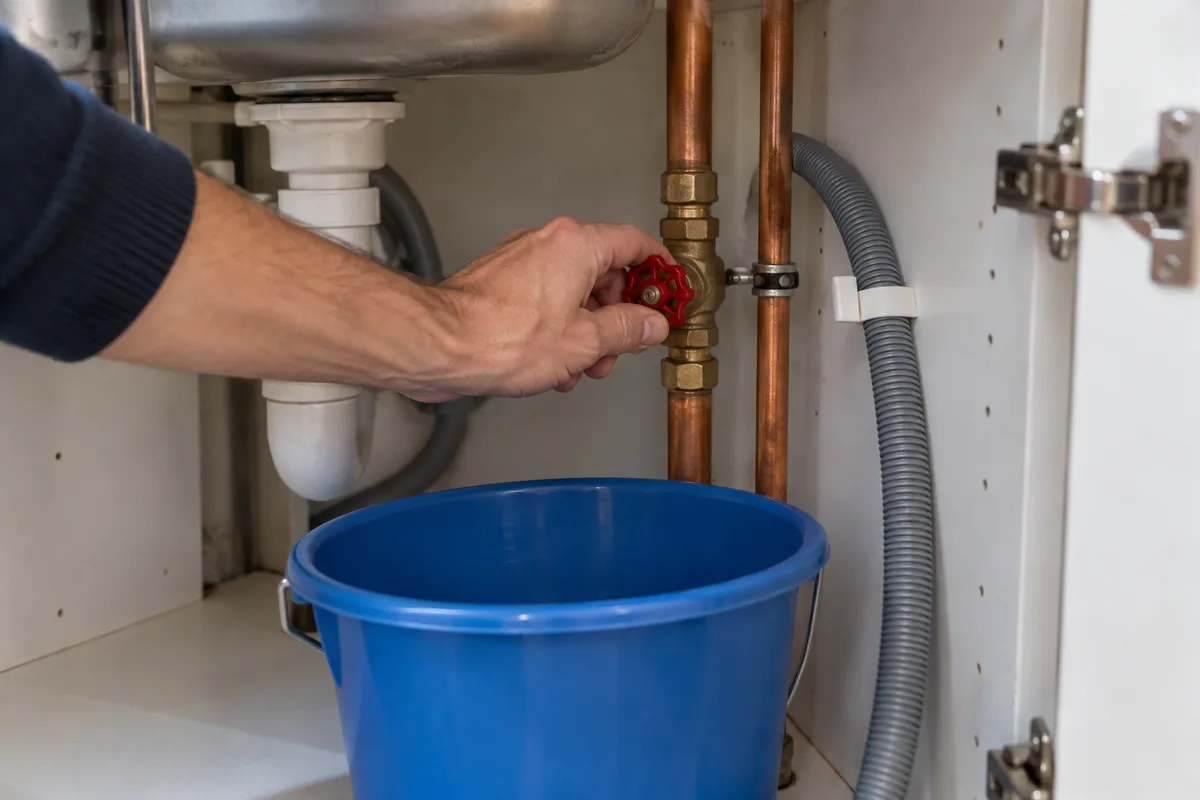
Le gel et les fuites lentes posent le même problème. Un contrat peut réduire l’indemnisation d’un dégât des eaux si la vanne d’arrêt est restée ouverte pendant une absence prolongée, surtout en hiver. Coupez l’eau, videz les canalisations exposées si le chauffage reste éteint, et confiez un double des clés à un voisin capable de passer régulièrement dans ce logement inoccupé.
Locataire ou propriétaire : qui doit rester assuré
Selon service-public.fr, le locataire d’une résidence principale doit s’assurer contre les risques locatifs et en remettre l’attestation au bailleur à l’entrée dans les lieux, puis chaque année. Partir ne suspend pas cette obligation : seule la fin du bail la fait tomber. Le propriétaire occupant n’a, lui, aucune obligation d’assurance, sauf en copropriété, où la responsabilité civile est exigée.
Sous-louer ou prêter pendant le voyage
Sous-louer le logement d’un bailleur privé suppose son accord écrit, qui vise à la fois le principe et le loyer demandé. D’après service-public.fr, le prix au mètre carré payé par le sous-locataire ne peut excéder celui du bail principal, et le locataire lui transmet l’autorisation avec une copie du bail. En logement social, sous-louer tout le logement est interdit. Dans tous les cas, prévenez l’assureur : un occupant que le contrat n’a pas prévu, payant ou non, change la nature du risque.
Rendre le logement avant de partir
Si vous rendez les clés, l’assurance du logement quitté peut se résilier au titre du déménagement, en signalant votre changement de domicile à l’assureur. Les affaires stockées ailleurs restent alors à couvrir, par le contrat du garde-meuble ou par une extension de votre assureur.
Voiture au garage : ce qui reste obligatoire
La responsabilité civile ne s’arrête pas
Selon service-public.fr, une voiture faite pour rouler doit rester assurée, même si elle ne sert pas pendant des mois ou dort dans un garage privé. La seule exception vise un véhicule manifestement incapable de rouler, par exemple sans moteur ou sans roues. Le minimum légal reste la responsabilité civile, qui indemnise les dommages causés à autrui, y compris par une voiture à l’arrêt qui prend feu dans un parking.
Les options pour une voiture immobilisée
- Passer d’une formule tous risques à une formule au tiers, complétée par le vol et l’incendie si la voiture reste dehors.
- Retirer les garanties liées à la conduite, comme l’assistance ou la protection du conducteur, quand personne ne prend le volant.
- Déclarer un proche qui se sert régulièrement de la voiture : la plupart des contrats distinguent le prêt ponctuel de l’usage habituel.
- Vendre la voiture : d’après service-public.fr, le contrat se met en pause de lui-même à minuit le jour de la vente, puis une lettre recommandée suffit pour y mettre fin.
Si vous partez avec votre propre véhicule, la logique s’inverse : le contrat doit couvrir l’étranger et un usage quotidien prolongé, à vérifier avant de vivre plusieurs mois en van.
Santé hors de France : Sécurité sociale, complémentaire et assistance
En Europe, une carte utile mais limitée
La carte européenne d’assurance maladie fonctionne dans l’Espace économique européen, en Suisse et au Royaume-Uni, pour un séjour temporaire. Service-public.fr rappelle qu’elle ne prend en charge ni les secours ni le rapatriement.
Ailleurs, une prise en charge au cas par cas
Hors de cette zone, l’Assurance maladie peut rembourser des soins imprévus reçus sur place, sur la base des tarifs français : une faculté de la caisse, pas un droit. La fiche officielle conseille donc de souscrire un contrat d’assurance ou d’assistance avant le départ. Le choix de ce contrat suit sa propre logique, détaillée dans notre point sur les garanties d’une assurance voyage.
Deux vérifications concernent la complémentaire santé :
- sa clause sur les soins à l’étranger, car certains contrats ne remboursent qu’en complément de la Sécurité sociale, donc rien quand celle-ci ne verse rien ;
- la durée de votre absence, car pour une personne sans activité professionnelle, les droits à la protection universelle maladie restent ouverts tant qu’elle réside au moins six mois par an en France, d’après service-public.fr.
Pour dresser une liste de complémentaires mieux armées pour l’étranger, le classement cité avec la grille par besoin fournit une première piste. Ce classement suit les clics des visiteurs et ne remplace pas la lecture des garanties. Comparez donc les tableaux de remboursement ligne à ligne, en commençant par l’hospitalisation.
Résilier puis se réassurer au retour
Une résiliation se prépare avec le retour en tête. Les règles diffèrent selon le contrat, mais trois principes reviennent dans les fiches de service-public.fr :
- passé la première année, un particulier quitte son assurance auto ou habitation quand il le souhaite, la couverture s’éteignant au bout d’un mois, compté depuis le jour où son courrier parvient à l’assureur ; la complémentaire santé individuelle se résilie elle aussi librement après un an ;
- pour la voiture et pour le logement loué, c’est au nouvel assureur de transmettre la résiliation à l’ancien, afin d’éviter toute coupure de la couverture obligatoire ;
- un changement de domicile, de situation familiale ou professionnelle ouvre aussi un droit de résiliation, à exercer dans les trois mois pour un contrat auto.
Le piège du retour tient au calendrier. Une voiture remise en circulation doit être assurée avant le premier trajet, et un nouveau bail exige une attestation dès la remise des clés. Réglez ces deux points depuis l’étranger, avant le vol retour.
Le retour est aussi le bon moment pour remettre vos contrats en concurrence : un contrat réduit pendant des mois mérite d’être comparé avant d’être reconduit tel quel. Pour l’auto, demandez à l’ancien assureur votre relevé d’information au moment de la résiliation : ce document retrace l’historique du contrat et des sinistres.
Le calendrier des démarches avant le départ
Un ordre simple évite les oublis :
- Dès que la date de départ est fixée : inventaire des contrats, relecture des clauses d’absence et d’usage.
- Ensuite : appel à chaque assureur, avec confirmation écrite de toute modification.
- Pour une sous-location : accord écrit du bailleur, puis information de l’assureur habitation.
- La semaine du départ : eau coupée, double des clés confié, attestations et numéros d’assistance enregistrés hors ligne.
- Pendant le voyage : suivi des prélèvements et du courrier, que vous pouvez faire réexpédier.
- Avant le retour : assurance auto et attestation de logement prêtes avant la date utile.
Prochaine étape : sortez vos conditions particulières aujourd’hui et surlignez, contrat par contrat, la clause qui parle d’absence. Ce repérage oriente déjà la plupart des décisions.